
Visão geral
10%Utilização total
US$ 2.000 de US$ 20.000
Todos os limites e saldos somadosVeja quanto do seu limite de crédito está sendo utilizado — no total e em cada cartão.
Use o saldo reportado ao bureau quando souber. Você pode adicionar até 10 cartões.
Privacidade: seus dados não são enviados para a Ponte Financeira. O cálculo acontece apenas no seu navegador.
Uma conta pode estar usando grande parte do próprio limite mesmo quando a utilização total está baixa.
Esta ferramenta é apenas educativa e realiza um cálculo matemático com base nos valores informados. Ela não prevê seu Credit Score, não garante alterações na pontuação e não substitui informações fornecidas pelos bureaus ou emissores de crédito.
Utilização de crédito é a porcentagem do limite disponível nos cartões que aparece como saldo reportado. A fórmula é:
Quando souber, use o saldo que foi reportado aos bureaus de crédito. O saldo atual, o saldo do fechamento da fatura e o saldo reportado nem sempre são iguais.
O momento do reporte varia conforme o emissor e a conta, então consulte o relatório ou o aplicativo do emissor quando essa informação estiver disponível.
Imagine US$ 20.000 em limites somados e US$ 2.000 em saldos: a utilização total é 10%. Parte desse mesmo saldo, porém, pode estar concentrada em um único cartão.
US$ 2.000 de US$ 20.000
Todos os limites e saldos somadosUS$ 1.800 de US$ 2.000
Grande parte do limite deste cartãoPor que mostrar os dois? Mesmo com uma utilização total relativamente baixa, um cartão individual pode estar usando grande parte do limite disponível.
A utilização é um componente relevante na avaliação do uso de crédito rotativo. Uma utilização alta pode indicar maior dependência do limite disponível; em geral, uma utilização menor pode ser vista de forma mais favorável. O efeito exato depende do restante do perfil e do modelo de pontuação utilizado.
Não. A utilização é um dos elementos que modelos de pontuação podem considerar, mas o Credit Score também depende de outros aspectos do histórico.
Não existe uma porcentagem universal que garanta determinado resultado. Em geral, uma utilização menor pode ser mais favorável do que uma alta, mas o efeito depende do perfil e do modelo usado.
Quando possível, use o saldo reportado aos bureaus. Ele pode não ser igual ao saldo atual ou ao saldo do fechamento, e o momento do reporte varia por emissor e conta.
Sim. Dependendo do modelo, a utilização de contas individuais também pode ser relevante. Por isso a calculadora mostra o total e cada cartão separadamente.
Não. Pagar juros sobre uma dívida rotativa não é necessário apenas para construir histórico de crédito.
Não. Ela faz apenas o cálculo matemático da utilização com os valores informados e não prevê pontuação, aprovação ou taxas.
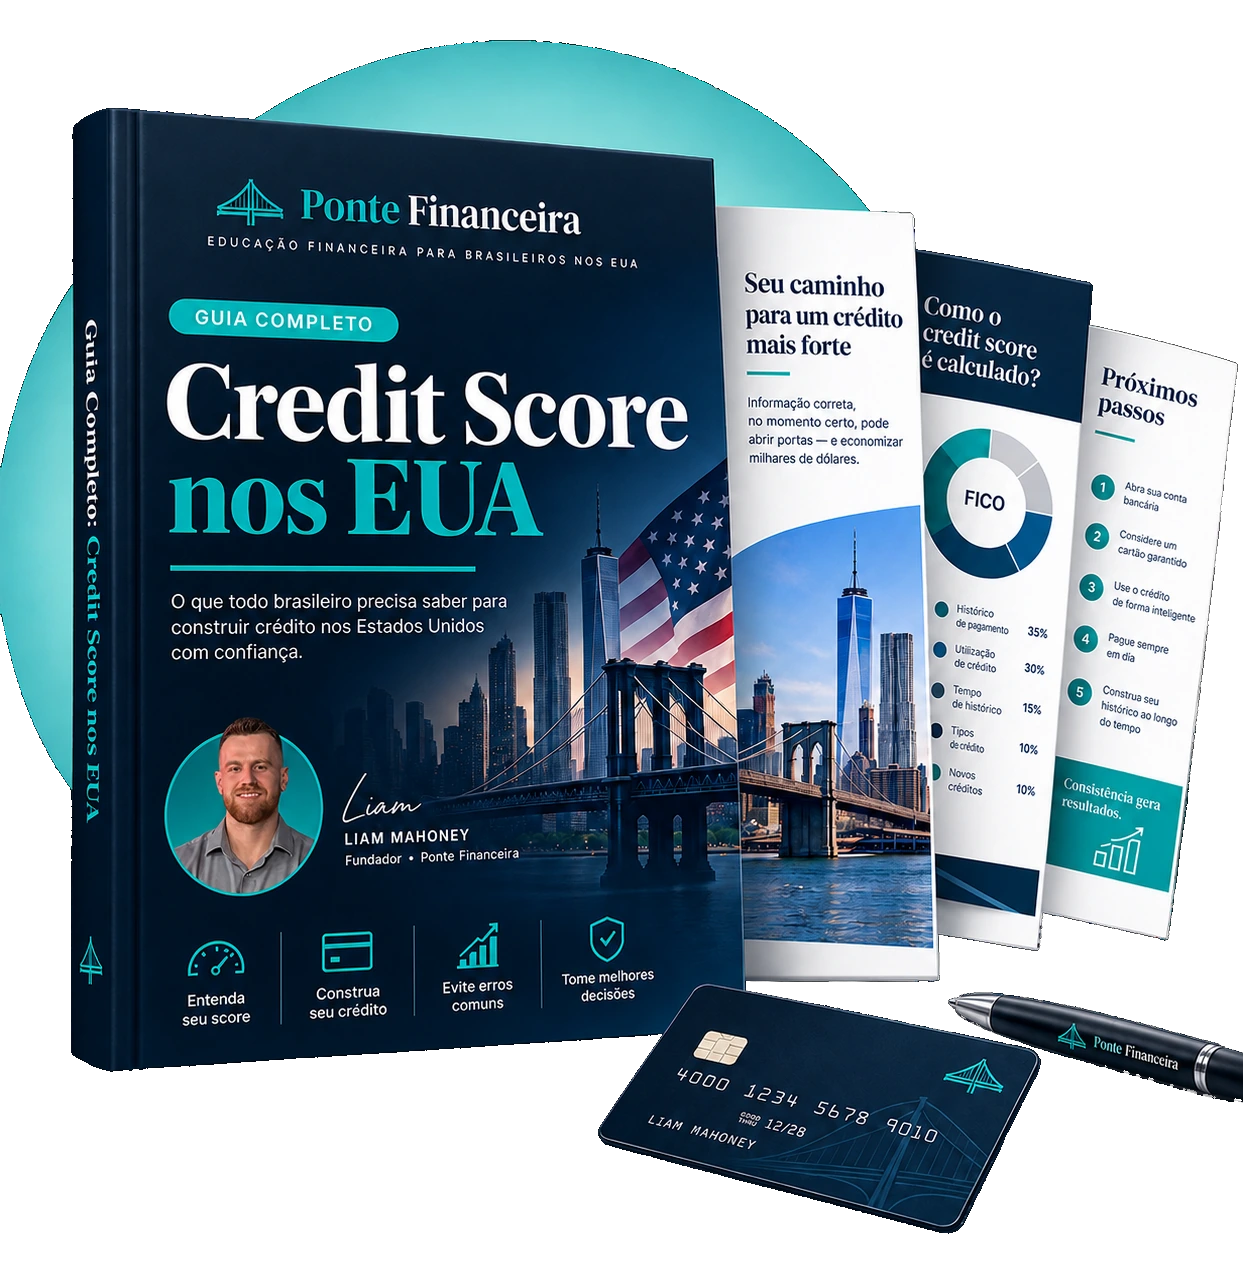
O Guia Completo: Credit Score nos EUA explica os principais fatores, erros comuns e próximos passos. É gratuito, sem cadastro e sem email.
Baixar Guia GratuitoAcesse o guia gratuito para conectar utilização, histórico, pagamentos e outros fatores.
Acessar Guia Gratuito