Termos de crédito
Consulte APR, utilization, statement balance, hard inquiry e outras palavras em inglês com contexto para brasileiros.
Entenda como o sistema registra seu histórico, como ler a fatura e o relatório e onde fazer as contas antes de pedir crédito.
Comece pela pergunta mais próxima da sua situação. Cada linha leva a um próximo passo específico.
Nos Estados Unidos, credit report, credit score e cartão de crédito cumprem papéis diferentes. O relatório reúne informações enviadas ao mercado americano; modelos de pontuação usam partes desses dados para estimar risco; e o cartão é apenas uma das contas que podem aparecer nesse histórico. Por isso, a pontuação do Serasa não vira automaticamente um FICO Score. Para começar, vale separar a pergunta “o que está no meu relatório?” da pergunta “qual número um aplicativo está mostrando?”.
No cartão, três datas e valores evitam muita confusão: o fechamento forma o statement, o vencimento define quando aquele valor precisa ser pago e o current balance continua mudando com compras e pagamentos posteriores. Pagar apenas o mínimo pode manter a conta em dia, mas deixa saldo sujeito aos termos de juros do cartão. Já a utilização compara o saldo reportado com o limite disponível; ela não exige pagar juros para construir histórico.
O caminho mais útil é gradual: abrir uma conta que você entende, pagar no prazo, acompanhar o que foi reportado e contestar informação inexata com documentação. Um score não garante aprovação nem taxa, porque credores podem considerar outras informações na decisão. Use os artigos, o guia e as calculadoras desta central para entender cada etapa sem transformar uma estimativa educativa em promessa de resultado.
Fontes para aprofundar: Como construir crédito do zero nos EUA, Statement balance vs. current balance, Como ler o credit report e contestar erros, CFPB — credit reports and scores.
Use o conceito, não a promessa de um número, para encontrar a explicação certa.
Consulte APR, utilization, statement balance, hard inquiry e outras palavras em inglês com contexto para brasileiros.
Leia contas, atrasos, inquiries e dados pessoais antes de reagir ao score.
Entenda fatores, modelos e por que o número brasileiro não é uma tradução direta.
Separe o cartão como meio de pagamento da dívida que surge ao carregar saldo.
Traduza parcelamento, saldo rotativo, utilization e crédito de loja sem tratar produtos diferentes como equivalentes.
Veja a relação entre saldo reportado e limite, por conta e no total.
Confirme a dívida, preserve prazos e documente qualquer acordo antes de pagar.
Use credit freeze, fraud alert e revisão do relatório para funções diferentes.
Organize os primeiros hábitos sem comprar juros em troca de pontos.
Compare o mesmo saldo sob diferentes APRs, pagamentos e compras novas. O cálculo é educativo e fica no seu navegador.
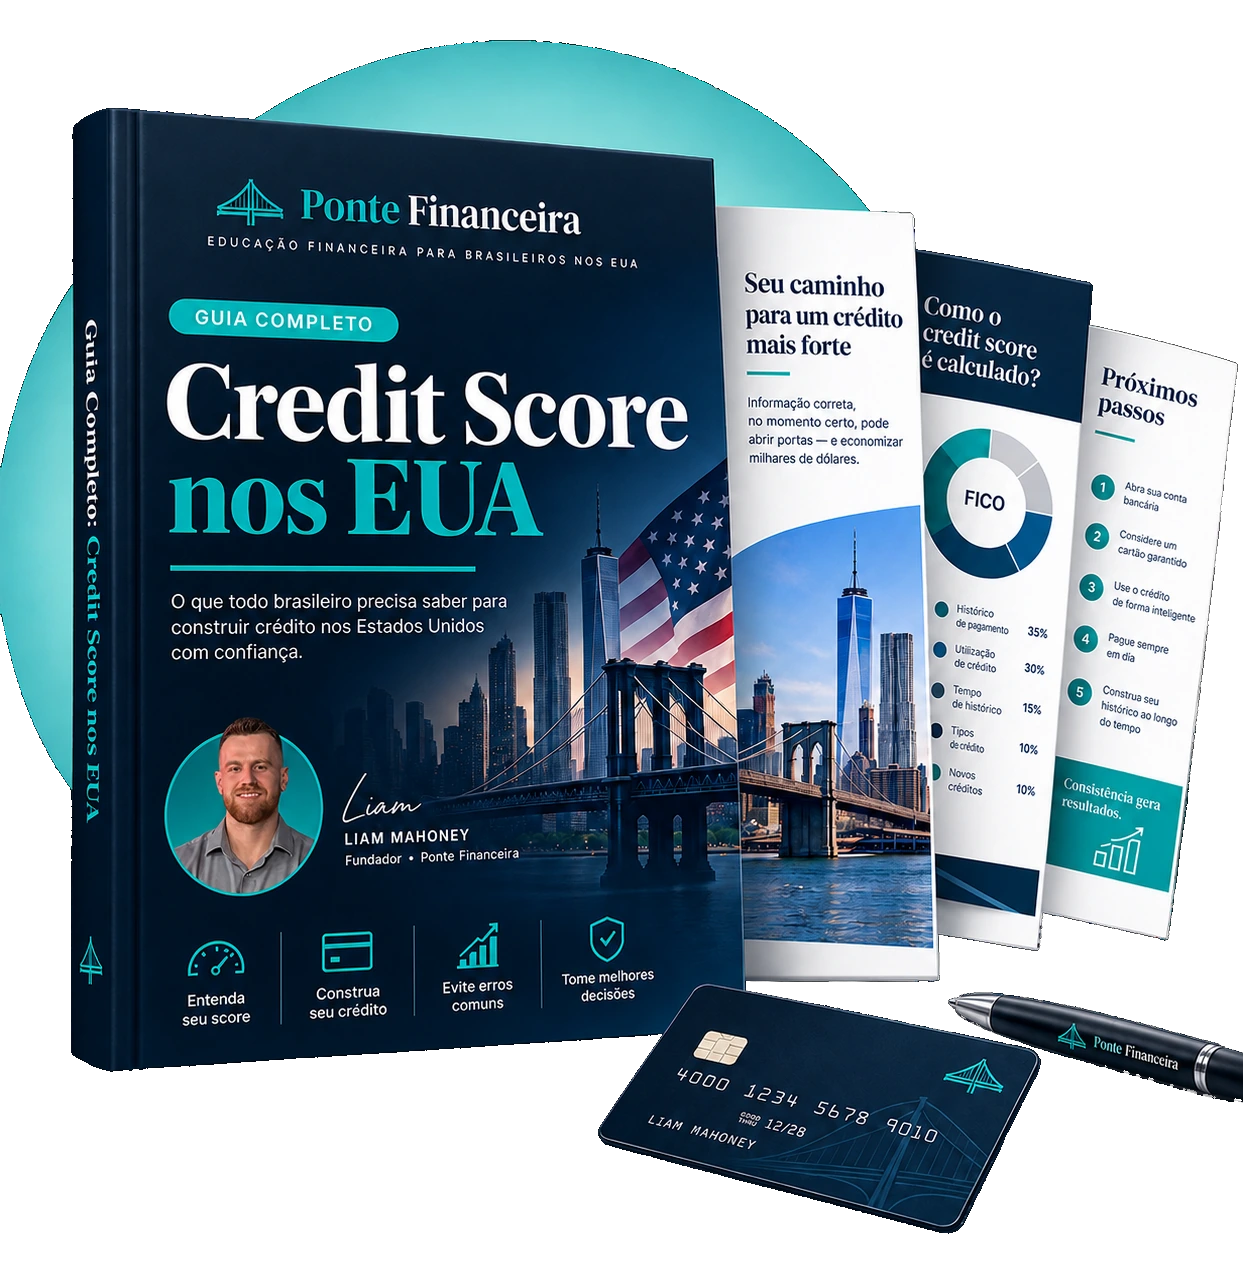
Revise modelos de pontuação, histórico de pagamentos, utilização, primeiros cartões e erros comuns no seu ritmo.
Acompanhe o relatório e entenda a pontuação antes de transformar um número em conclusão.
O Serasa Score pertence ao contexto brasileiro. Nos Estados Unidos, relatórios e modelos usados no mercado americano formam outra base de análise; também podem coexistir diferentes bureaus e versões de score.
Referências: CFPB — credit reports and scores, Serasa — cálculo do score.
O Serasa Score é produzido para o contexto de crédito no Brasil.
Bureaus e modelos diferentes podem mostrar números diferentes.
Score e histórico podem entrar na análise junto com renda, dívidas, entrada, prazo e veículo. Compare a proposta completa antes de decidir.
A Ponte explica o sistema para você fazer perguntas melhores — sem prometer score, aprovação ou taxa.
A diferença entre os países aparece quando muda a decisão.
Ferramentas educativas não preveem aprovação nem condições de crédito.
Afirmações importantes apontam para conteúdo aprofundado e fontes oficiais.